Формула отклонения по стоимости (CV): расчёт + CPI в проектах

85% компаний из списка Fortune 100 выбирают Asana¹

Сводная информация
Формула отклонения затрат — это инструмент управления затратами по проекту, который помогает укладываться в бюджет. «Отклонение по затратам» — это разница между ожидаемой стоимостью проекта (или заложенной в бюджет суммой) и фактической стоимостью проекта (или потраченной суммой). Если это значение положительное, это означает, что проект укладывается в бюджет, а отрицательное отклонение указывает на то, что проект стоит дороже, чем было предусмотрено в бюджете.
Управляя проектом, периодически рассчитывайте отклонение по затратам, чтобы определять, находится ли проект в рамках бюджета или с экономией. Можно даже рассчитывать отдельные отклонения для разных категорий бюджета, таких как оплата труда или расходные материалы, чтобы выявить области, в которых с наибольшей вероятностью может произойти превышение бюджета проекта.
Что такое отклонение по затратам?
Отклонение по стоимости (CV) — это разница между суммой, заложенной в бюджет проекта, и фактическими расходами. Формула следующая: ОЗ = Заработанная стоимость (ЗС) – Фактические затраты (ФЗ). Положительный результат означает, что вы укладываетесь в бюджет, а отрицательный — что вы его превысили.

Положительное и отрицательное отклонение затрат
В идеальном мире отклонение по затратам было бы равно нулю, то есть заложенные в бюджет и фактические затраты полностью совпадали бы. В реальности такое случается редко.
Тип отклонения | Что это значит | Требуется действие |
Положительное (благоприятное) | Проект выполняется в рамках бюджета | Отслеживайте и перераспределяйте сэкономленные средства при необходимости |
Негативное (неблагоприятное) | Проект выходит за рамки бюджета | Выясните причины и скорректируйте расходы |
Нулевой | Бюджет точно соответствует фактическим расходам | Продолжить мониторинг |
Отрицательное отклонение не всегда означает, что с вашим проектом что-то не так. Оно может указывать на то, что первоначальный бюджет был слишком оптимистичным. Ваша команда может использовать шаблон сравнения затрат, чтобы сопоставить расходы и определить, где требуются корректировки.
Читать статью «Управление затратами для вас в новинку? Начните отсюда»Что вызывает отклонение стоимости?
Понимание причин отклонения затрат помогает предотвращать проблемы с бюджетом ещё до их возникновения. К числу самых распространённых причин относятся:
Неточная оценка затрат: бюджеты, которые не отражают реальные затраты на оплату труда, материалы и накладные расходы, создают отклонения с первого дня.
Разрастание объёма: когда требования к проекту расширяются без корректировки бюджета, затраты неизбежно растут.
Отставание от графика: проекты, которые длятся дольше запланированного, обходятся дороже из-за увеличения количества рабочих часов и возможного роста цен.
Колебания стоимости ресурсов: рыночная конъюнктура может привести к изменению цен на материалы или ставок подрядчиков в период между планированием и реализацией проекта.
Неэффективное использование ресурсов: время, затрачиваемое на низкоприоритетные задачи или дублирование работы, увеличивает расходы без какого-либо прогресса.
Выявив эти причины на раннем этапе, вы сможете принять корректирующие меры и держать финансовые показатели проекта под контролем.
Что такое управление освоенным объёмом?
Управление освоенным объёмом (EVM) помогает отслеживать ход выполнения проекта, сравнивая стоимость завершённых работ с тем, что вы потратили. В нём используются три ключевых показателя:
Заработанная стоимость (EV): заложенная в бюджет стоимость фактически завершенных работ
Плановая стоимость (PV): заложенная в бюджет стоимость работ, которые планируется завершить
Фактические затраты (AC): фактическая сумма, потраченная на выполненную работу
Допустим, вы проверили проект по графическому дизайну, когда было выполнено 25 % работы. Ваши прогнозируемые расходы на этом этапе должны составлять 15 000 долларов, или 25 % от общего бюджета.
Но вашему дизайнеру потребовалось 400 часов, чтобы выполнить 25 % работы. Реальные затраты на отметке 25 % составили 20 000 долларов (400 часов по 50 долларов за час). Если бы вы рассчитали отклонение затрат на этом этапе, вычтя фактические затраты (20 000 $) из заработанной стоимости (15 000 $), вы бы обнаружили отклонение в размере −5 000 $ достаточно рано, чтобы внести корректировки.
Этот процесс проведения анализа стоимости через регулярные интервалы называется управлением заработанной стоимостью. Использование шаблона бюджета облегчает отслеживание этих показателей и сравнение прогнозируемых затрат с фактическими расходами.
Простой пример отклонения затрат
Отклонение по затратам проще понять, когда вы видите его на практике. Допустим, вы нанимаете графического дизайнера за 50 долларов в час для создания маркетинговых материалов и дизайна веб-сайта.
Вы ожидаете, что проект займёт два месяца, или 1200 рабочих часов. Это означает, что вам следует заложить в бюджет 60 000 долларов на этот проект.
Проект занимает на 10 недель больше, чем ожидалось, и дизайнер регистрирует в общей сложности 1600 часов работы. Окончательная стоимость составляет 80 000 долларов.
Чтобы рассчитать отклонение по затратам:
Запланированные затраты: 60 000 $
Фактическая стоимость: 80 000 $
Отклонение по затратам: 60 000 $ – 80 000 $ = –20 000 $
Отрицательное отклонение означает, что проект превысил бюджет на указанную сумму.
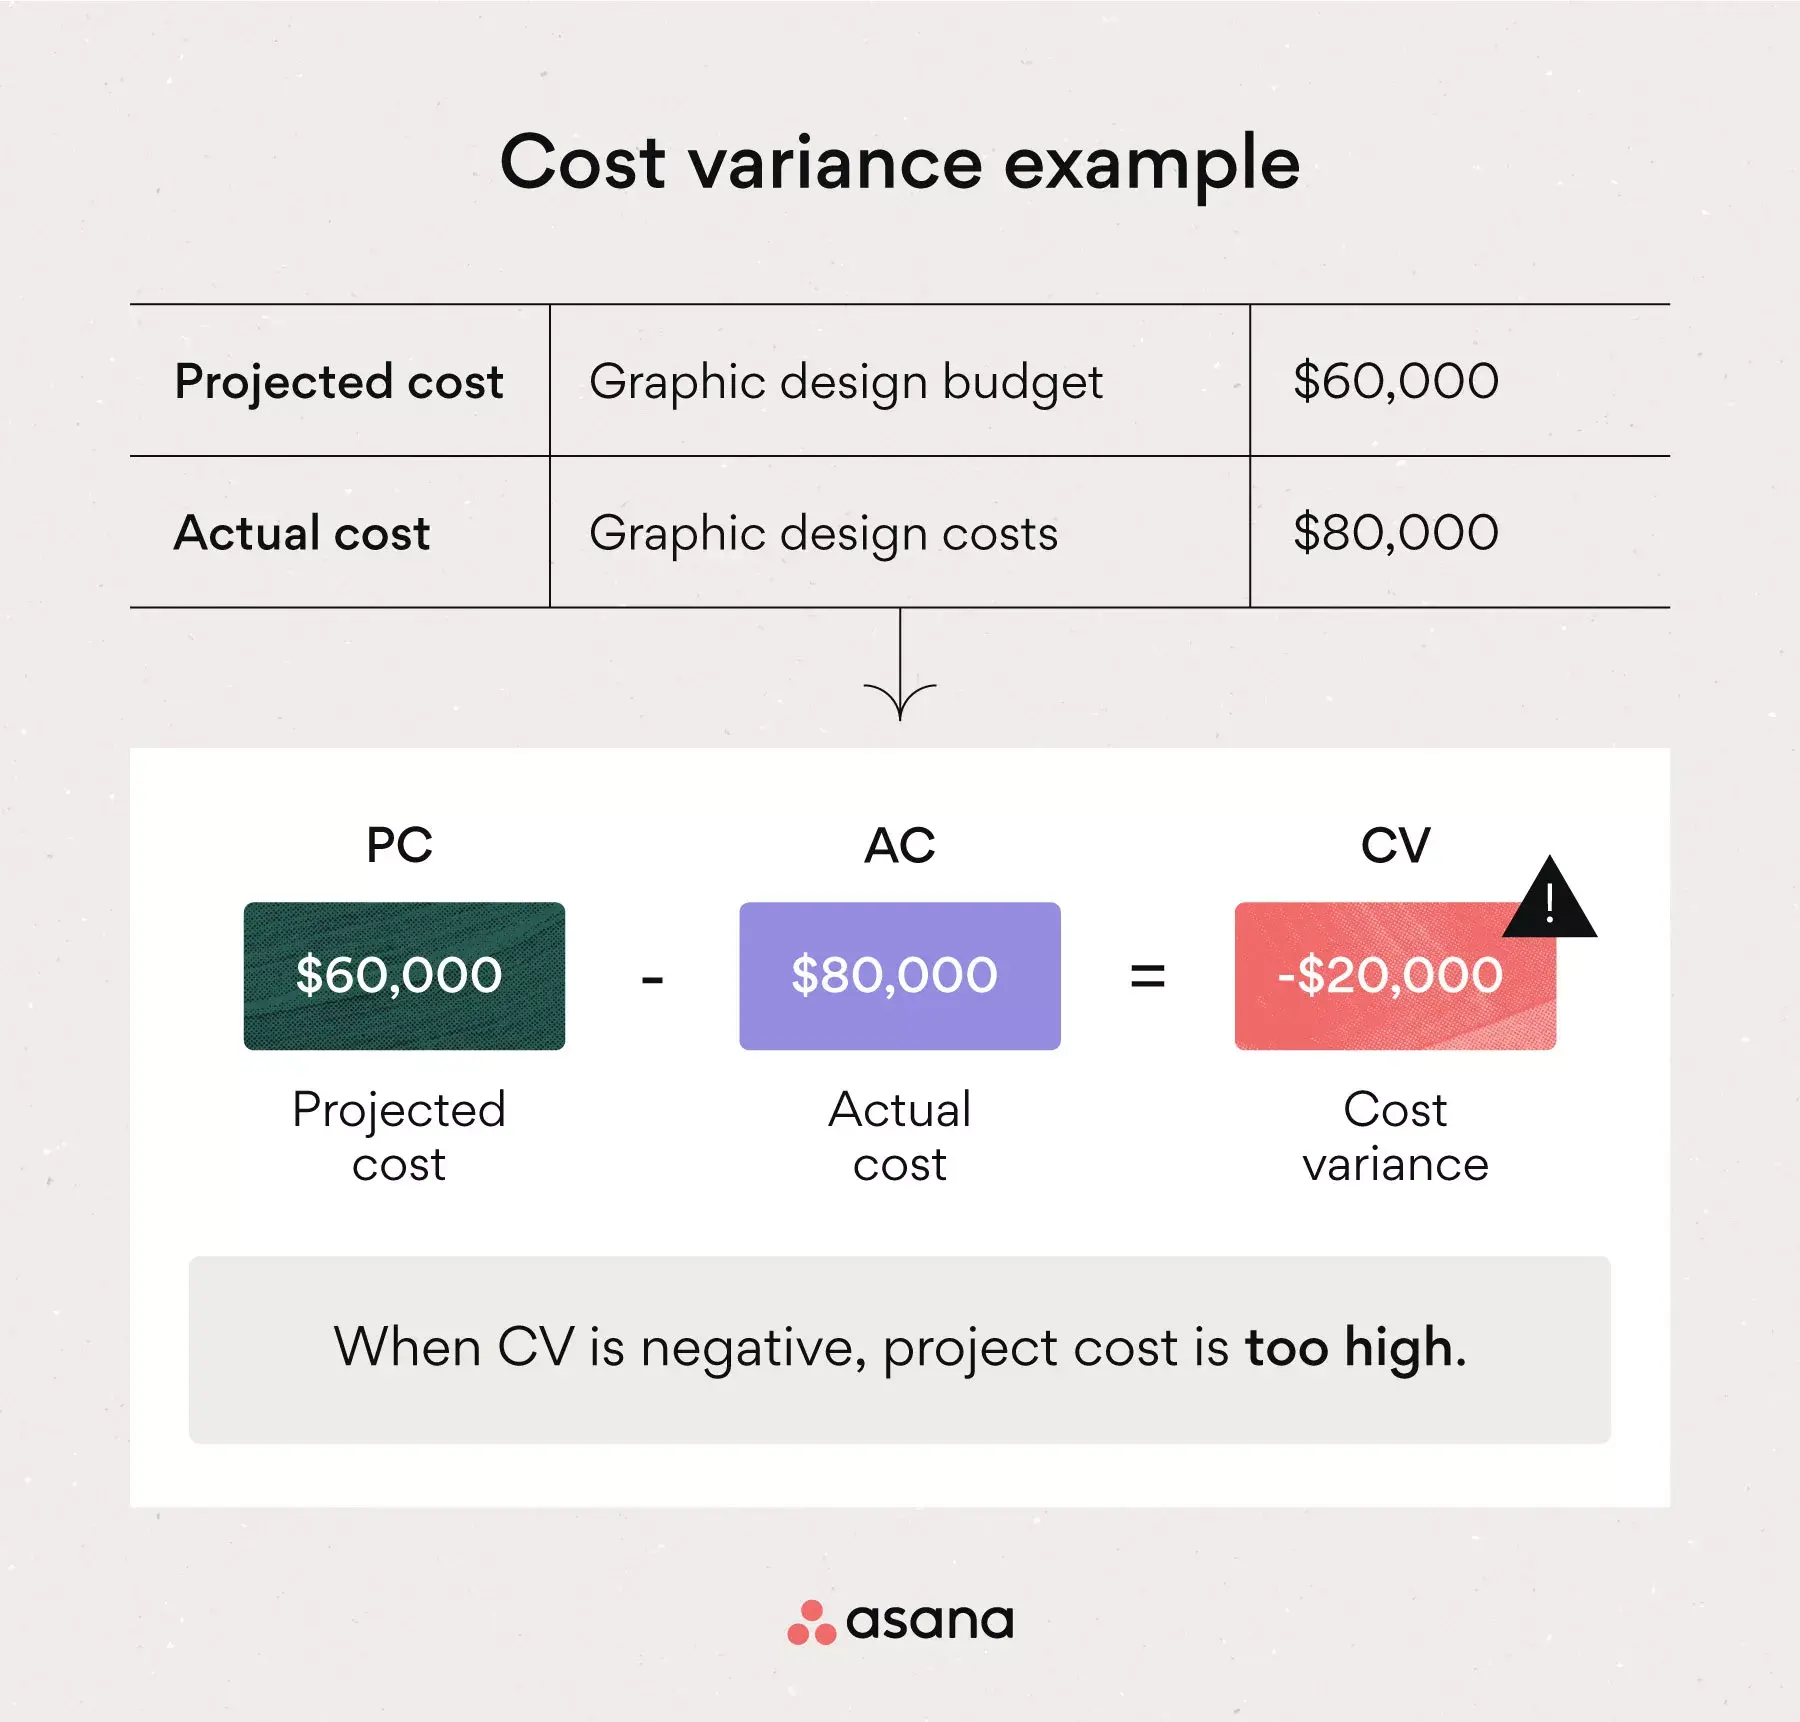
В нашем примере вы рассчитали отклонение по затратам только в конце проекта. Отклонение по стоимости более полезно, когда оно выявляет тенденции превышения бюджета по мере их возникновения, давая вам время на корректировку курса.
Чтобы выявлять проблемы на ранней стадии, необходимо учитывать заработанную стоимость.
Читать статью «План управления объёмом работ: что это такое и как его составить»Три способа рассчитать отклонение по затратам
Существует три различных метода расчета отклонения в учете затрат:
Метод кумулятивного отклонения затрат
Метод расчета отклонения затрат по периодам
Метод расчёта отклонения на момент завершения
Во всех трёх методах используется одна и та же формула, но применяется она по-разному для определения разных показателей.
Метод кумулятивного отклонения затрат
Совокупное отклонение затрат рассчитывается как разница между фактическими и ожидаемыми совокупными затратами по проекту. Этот метод можно использовать, чтобы получить представление о том, насколько проект отклонился от первоначального бюджета.
В приведённом выше примере мы использовали метод совокупного отклонения затрат, чтобы определить, насколько общая стоимость проекта отклонилась от бюджета на тот момент.
Метод отклонения затрат по периодам
Отклонение затрат по периодам измеряет разницу между фактическими и ожидаемыми затратами в определенный момент времени или на определенном этапе проекта.
Например, можно рассчитать отклонение для первого и второго кварталов проекта по отдельности. Это позволяет понять не только то, что что-то пошло не так, но и когда это произошло.
Преимущество: при более узких временных рамках вы можете проще находить и устранять проблемы в графике проекта.
Создайте шаблон оценки проектаМетод отклонения на момент завершения
Отклонение при завершении (VAC) позволяет спрогнозировать, насколько ваш проект будет превышать или не дотягивать до бюджета по его завершении. Вы можете рассчитать его в любой момент, используя данные о текущем прогрессе.
Формула: VAC = бюджет на момент завершения – оценка на момент завершения
Если вы оцениваете свой проект по графическому дизайну на этапе 25%-ной готовности и обнаруживаете, что уже потратили 20 000 долларов, прогнозируемая стоимость проекта на этом этапе составит 80 000 долларов. Вычтя прогнозируемую стоимость из первоначально ожидаемой стоимости в 60 000 долларов, вы можете определить, что отклонение при завершении, если проект будет продолжаться такими же темпами, составит -20 000 долларов.
Метод отклонения затрат при завершении использует информацию о текущем темпе выполнения работ, чтобы спрогнозировать, насколько проект отклонится от бюджета к моменту завершения.
5 типов отклонения затрат
Три вышеуказанные категории описывают три разных способа расчёта отклонения по затратам. Здесь мы рассмотрим пять типов отклонения затрат, которые вы можете рассчитать.
Каждая из этих формул рассчитывает отклонение затрат для отдельной категории бюджета, что позволяет менеджерам проектов детально анализировать ситуацию, выявлять, в каких областях затраты ниже или выше запланированных, и вносить соответствующие коррективы.

Отклонение стоимости материалов
Отклонение затрат на материалы показывает разницу между суммой, заложенной в бюджет на материалы, и фактическими расходами. Фактические расходы могут отличаться от заложенных в бюджет, если изменится количество или цена материалов.
Если затраты на материалы имеют тенденцию к росту по сравнению с ожидаемыми, вам может потребоваться скорректировать область проекта или найти средства в другой категории бюджета.
Читать о семи распространённых причинах разрастания объёмов и о том, как их избежатьОтклонение по трудозатратам
Отклонение затрат на оплату труда — это разница между заложенными в бюджет и фактическими прямыми затратами на оплату труда. Затраты могут отклоняться от плана, если для проекта требуется больше часов, чем было запланировано, или если повышается заработная плата.
Как реагировать на отклонение по трудозатратам:
Значительное положительное отклонение: перенаправьте дополнительные средства в бюджетные категории с отрицательными отклонениями.
Отрицательное отклонение: выясните, не снизилась ли производительность вашей команды или не увеличился ли объём работ по сравнению с ожидаемым. Дополнительное обучение или меры по контролю качества могут помочь снизить затраты.
Отклонение по продажам
Отклонение по продажам измеряет выручку, а не расходы. Оно применяется только к проектам с компонентом продаж.
Формула: Запланированные продажи – Фактические продажи = Отклонение по продажам
В отличие от других отклонений, отрицательное отклонение по продажам — это хорошо. Если вы заложили в бюджет продажи на сумму 1000 $, но заработали 2000 $, ваше отклонение составит –1000 $, что означает, что вы превзошли ожидания.
Читать статью «Как создать шаблон прогноза продаж за 5 простых шагов (с примерами)»Отклонение переменных накладных расходов
Переменные накладные расходы увеличиваются или уменьшаются в зависимости от вашей производительности. Примеры:
Расходы на доставку
Затраты на электроэнергию на складе
Обслуживание оборудования
Чтобы рассчитать отклонение переменных накладных расходов, сначала определите «стандартную ставку переменных накладных расходов в час». Например, если вы платите 2 доллара за отгруженную единицу продукции и производите 10 единиц в час, ваша нормативная ставка составляет 20 долларов в час.
Отклонение переменных накладных расходов — это разница между нормативными и фактическими накладными расходами с учётом изменения цен или количества отработанных часов.
Отклонение постоянных накладных расходов
Постоянные накладные расходы остаются неизменными независимо от объёма выполняемой работы. Примеры таких расходов:
Аренда
Налоги на недвижимость
Подписки на программное обеспечение
Формула: стандартные накладные расходы – фактические накладные расходы = отклонение постоянных накладных расходов
Допустим, например, что ваши постоянные затраты — это аренда (10 000 $ в месяц) и страховка (500 $ в месяц). Для шестимесячного проекта вы закладываете в бюджет 63 000 долларов.
Если в середине периода арендная плата увеличится до 15 000 долл. в месяц, ваши фактические расходы составят 78 000 долл. Отклонение постоянных накладных расходов составит -15 000 долл. США.
Индекс эффективности затрат (CPI) и связанные с ним формулы
Если отклонение по затратам показывает разницу в денежном выражении между плановыми и фактическими затратами, то индекс эффективности затрат (CPI) демонстрирует, насколько эффективно ваш проект использует свой бюджет.
Формула индекса освоения затрат
Формула для расчета CPI:
CPI = Заработанная стоимость (EV) ÷ Фактические затраты (AC)
Значение CPI | Что это значит |
CPI = 1,0 | В точности в рамках бюджета |
CPI > 1,0 | Ниже бюджета (эффективно) |
CPI < 1,0 | Превышение бюджета (неэффективно) |
Например, если ваш освоенный объём составляет 15 000 долларов, а фактическая стоимость — 20 000 долларов, ваш показатель CPI равен 0,75. Это означает, что на каждый потраченный доллар вы получаете только 0,75 доллара запланированной работы.
Как CPI соотносится с отклонением по затратам
Отклонение по затратам и показатель CPI оценивают одни и те же финансовые показатели, но выражают их по-разному. Отклонение по затратам выражается в денежной сумме, что полезно для понимания абсолютной величины отклонений от бюджета. CPI представляет собой коэффициент, который позволяет сравнивать эффективность проектов разного масштаба.
Многие менеджеры проектов используют оба показателя вместе. Если отклонение по затратам составляет -5000 долларов США, а показатель CPI — 0,75, вы знаете как денежное выражение отклонения, так и показатель эффективности ваших расходов.
Используйте отклонение по затратам, чтобы бюджеты проектов не выходили за рамки
Ключ к контролю над расходами по проекту — это точные первоначальные оценки и регулярный мониторинг. Следуйте этим лучшим практикам:
Начните сотрудничество на раннем этапе: работайте с проектной командой и заинтересованными лицами из финансового отдела, чтобы оценить реалистичные затраты
Регулярно рассчитывайте отклонение: проверяйте отклонение затрат на каждом этапе проекта, а не только по его завершении.
Отслеживайте по категориям: отслеживайте отклонения по материалам, рабочей силе и накладным расходам по отдельности, чтобы выявить проблемы
Действуйте быстро: корректируйте курс, как только заметите неблагоприятное отклонение
Готовы взять под контроль бюджеты своих проектов? Начните использовать Asana, чтобы отслеживать затраты по проекту в реальном времени.
Создайте шаблон оценки проектаЧасто задаваемые вопросы об отклонении затрат
Большинство организаций считают приемлемым отклонение в пределах 5–10%, хотя этот показатель варьируется в зависимости от отрасли и сложности проекта. Определите свой порог на этапе планирования проекта и сообщите о нём заинтересованным лицам.
Рассчитывайте отклонение затрат в конце каждого этапа проекта или отчетного периода. В случае более длительных проектов выполняйте проверку ежемесячно; в случае более коротких проектов еженедельные проверки помогут своевременно выявить отклонения.
Отклонение по затратам (CV = EV – AC) измеряет эффективность бюджета, а отклонение по срокам (SV = EV – PV) — эффективность по времени. Если коротко, то CV говорит о деньгах, а SV — о времени.
Отрицательное отклонение по затратам означает, что вы потратили больше средств, чем было предусмотрено бюджетом на выполненную работу. Выясните причину и рассмотрите возможность корректировки оставшегося бюджета, сокращения объёма работ или поиска способов повышения эффективности.