Formuła odchylenia kosztów (CV): Oblicz + CPI w projektach

85% firm z listy Fortune 100 wybiera Asanę¹

Podsumowanie
Formuła odchylenia kosztów to narzędzie do zarządzania kosztami projektu, które pomaga realizować projekty w ramach budżetu. „Odchylenie kosztów” to różnica między przewidywanym kosztem projektu (lub kwotą przewidzianą w budżecie) a rzeczywistym kosztem projektu (lub kwotą wydaną). Gdy wartość ta jest dodatnia, oznacza to, że projekt mieści się w ramach budżetu, natomiast ujemna odchylka wskazuje, że koszty projektu są wyższe niż przewidziane w budżecie.
Podczas zarządzania projektem okresowo obliczaj odchylenie kosztów, aby ustalić, czy projekt mieści się w ramach budżetu, czy też poniżej niego. Możesz nawet obliczyć poszczególne odchylenia dla różnych kategorii budżetowych, takich jak koszty pracy lub materiały eksploatacyjne, aby zidentyfikować obszary, w których istnieje największe prawdopodobieństwo przekroczenia budżetu projektu.
Czym jest odchylenie kosztów?
Odchylenie kosztów (CV) to różnica między kwotą zaplanowaną w budżecie projektu a kwotą faktycznie wydaną. Formuła jest następująca: CV = Wartość wypracowana (EV) – Koszt rzeczywisty (AC). Wynik dodatni oznacza, że wydatki są niższe od przewidzianych w budżecie, natomiast wynik ujemny oznacza, że wydatki przekroczyły budżet.

Pozytywna a negatywna odchyłka kosztów
W idealnym świecie odchylenie kosztów wynosiłoby zero, co oznacza, że koszty przewidziane w budżecie i koszty rzeczywiste byłyby dokładnie takie same. W rzeczywistości zdarza się to rzadko.
Typ odchylenia | Co to oznacza | Wymagane działanie |
Pozytywna (korzystna) | Projekt mieści się w ramach budżetu | Monitoruj i w razie potrzeby realokuj zaoszczędzone środki |
Negatywne (niekorzystne) | Projekt przekracza budżet | Zbadaj przyczyny i dostosuj wydatki |
Zero | Budżet dokładnie odpowiada kosztowi rzeczywistemu | Kontynuuj monitorowanie |
Ujemna odchyłka nie zawsze oznacza, że projekt jest zagrożony. Może to oznaczać, że pierwotny budżet był zbyt optymistyczny. Twój zespół może użyć szablonu porównania kosztów, aby porównać wydatki i zidentyfikować obszary wymagające korekt.
[Przeczytaj] Zarządzanie kosztami to dla Ciebie nowość? Rozpocznij tutaj.Co powoduje odchylenie kosztów?
Zrozumienie przyczyn odchylenia kosztów pomaga zapobiegać problemom związanym z budżetem, zanim się one pojawią. Do najczęstszych przyczyn należą:
Niedokładne szacunki kosztów: budżety, które nie odzwierciedlają realistycznych kosztów pracy, materiałów i kosztów ogólnych, generują odchylenia już od pierwszego dnia.
Pełzanie zakresu: gdy wymagania projektu ulegają rozszerzeniu bez korekty budżetu, koszty nieuchronnie rosną.
Opóźnienia w harmonogramie: projekty, które trwają dłużej, kosztują więcej ze względu na wydłużony czas pracy i potencjalny wzrost cen.
Wahania kosztów zasobów: warunki rynkowe mogą spowodować zmianę cen materiałów lub stawek wykonawców między etapem planowania a realizacją.
Nieskuteczne wykorzystanie zasobów: czas spędzony na wykonywaniu zadań o niskim priorytecie lub powielaniu pracy zwiększa koszty bez generowania postępów.
Wczesne zidentyfikowanie tych przyczyn pozwoli Ci podjąć działania naprawcze i utrzymać finanse projektu na właściwych torach.
Czym jest zarządzanie wartością wypracowaną?
Zarządzanie wartością wypracowaną (EVM) pomaga śledzić postępy projektu poprzez porównanie wartości ukończonej pracy z poniesionymi wydatkami. Wykorzystuje ona trzy kluczowe wskaźniki:
Wartość wypracowana (EV): zaplanowany koszt faktycznie ukończonej pracy
Wartość planowana (PV): zaplanowany w budżecie koszt pracy, która ma zostać wykonana
Koszt rzeczywisty (AC): rzeczywista kwota wydana na ukończone prace
Załóżmy, że sprawdziłeś status projektu graficznego, gdy wykonano 25% pracy. Twój przewidywany koszt na tym etapie powinien wynosić 15 000 USD, czyli 25% całkowitego budżetu.
Jednak projektantowi wykonanie 25% pracy zajęło 400 godzin. Rzeczywisty koszt przy 25% postępu wynosił 20 000 USD (400 godzin po 50 USD za godzinę). Gdybyś na tym etapie obliczył odchylenie kosztów, odejmując koszt rzeczywisty (20 000 USD) od wartości wypracowanej (15 000 USD), odkryłbyś odchylenie wynoszące -5000 USD na tyle wcześnie, aby móc wprowadzić korektę.
Ten proces przeprowadzania analizy wartości w regularnych interwałach nazywa się zarządzaniem wartością wypracowaną. Korzystanie z szablonu budżetu ułatwia śledzenie tych danych i porównywanie przewidywanych kosztów z faktycznymi wydatkami.
Prosty przykład odchylenia kosztów
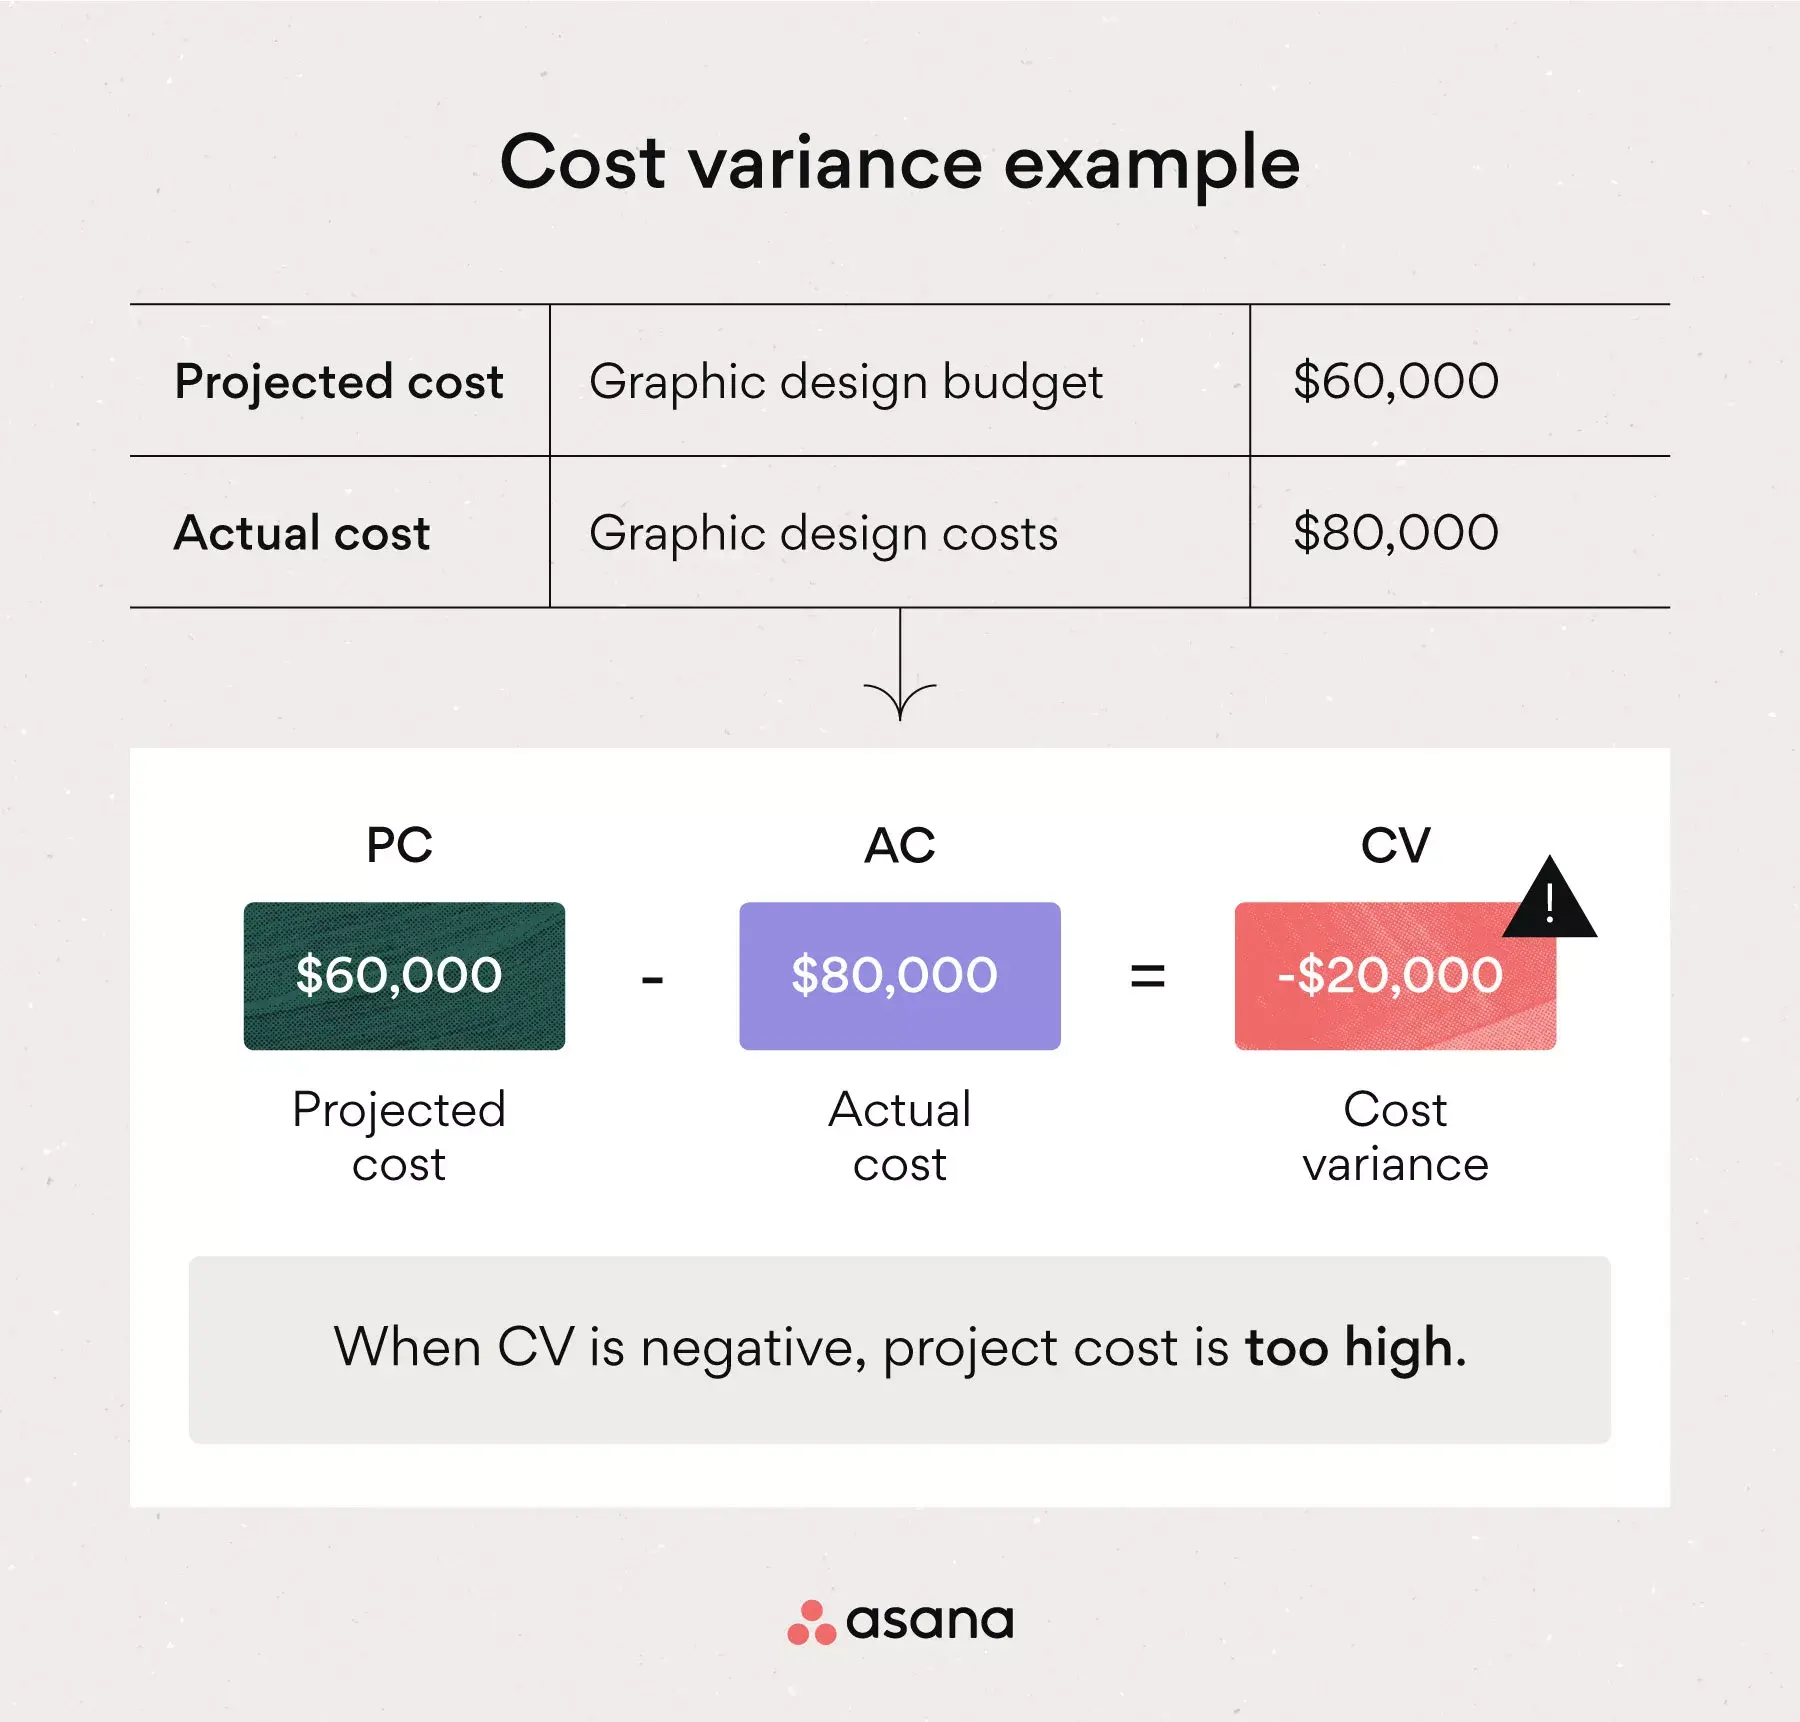
Odchylenie kosztów jest łatwiejsze do zrozumienia, gdy widzisz je w praktyce. Załóżmy, że zatrudniasz grafika za 50 USD za godzinę do tworzenia materiałów marketingowych i projektowania witryny internetowej.
Przewidujesz, że projekt potrwa dwa miesiące, czyli 1200 godzin pracy. Oznacza to, że należy przewidzieć w budżecie 60 000 USD na ten projekt.
Projekt trwa o 10 tygodni dłużej, niż przewidywano, a projektant rejestruje łącznie 1600 godzin pracy. Ostateczny koszt wynosi 80 000 USD.
Aby obliczyć odchylenie kosztów:
Koszt ujęty w budżecie: 60 000 USD
Koszt rzeczywisty: 80 000 USD
Odchylenie kosztów: 60 000 USD – 80 000 USD = -20 000 USD
Ujemna wartość odchylenia oznacza, że projekt przekroczył budżet o tę kwotę.
W naszym przykładzie odchylenie kosztów zostało obliczone dopiero po zakończeniu projektu. Odchylenie kosztów jest bardziej przydatne, gdy identyfikuje tendencje przekraczania budżetu na bieżąco, dając Ci czas na skorygowanie działań.
Aby wykrywać problemy na wczesnym etapie, należy uwzględnić wartość wypracowaną.
Przeczytaj: Plan zarządzania zakresem: czym jest i jak go utworzyć3 sposoby na obliczenie odchylenia kosztów
Istnieją trzy różne metody obliczania odchylenia w ramach księgowania kosztów:
Metoda skumulowanej odchyłki kosztów
Metoda odchylenia kosztów w poszczególnych okresach
Metoda odchylenia po ukończeniu
Wszystkie trzy metody wykorzystują ten sam wzór, ale stosują go w różny sposób, aby określić różne wartości.
Metoda skumulowanej odchyłki kosztów
Skumulowany odchylenie kosztów oblicza się jako różnicę między rzeczywistymi a oczekiwanymi skumulowanymi kosztami projektu. Metodę tę można wykorzystać, aby uzyskać ogólny obraz tego, w jakim stopniu projekt odbiega od pierwotnego budżetu.
W powyższym przykładzie użyliśmy metody skumulowanej odchyłki kosztów, aby określić, o ile całkowity koszt projektu odbiegał od budżetu do danego momentu.
Metoda odchylenia kosztów w poszczególnych okresach
Odchylenie kosztów w poszczególnych okresach mierzy różnicę między kosztami rzeczywistymi a oczekiwanymi w określonym momencie lub w określonej fazie projektu.
Możesz na przykład obliczyć odchylenie osobno dla pierwszego i drugiego kwartału realizacji projektu. Dzięki temu dowiesz się nie tylko, że coś poszło nie tak, ale także kiedy to się stało.
Zaleta: dzięki węższym ramom czasowym możesz łatwiej znaleźć i rozwiązać problemy w harmonogramie projektu.
Utwórz szablon do szacowania projektuMetoda odchylenia po ukończeniu
Odchylenie po ukończeniu (VAC) pozwala przewidzieć, o ile projekt przekroczy budżet lub zmieści się w jego ramach po jego zakończeniu. Możesz ją obliczyć w dowolnym momencie, korzystając z bieżących danych dotyczących postępu.
Formuła: VAC = budżet po ukończeniu – szacowany koszt po ukończeniu
Jeśli oceniasz swój projekt graficzny w momencie, gdy jest on ukończony w 25%, i stwierdzasz, że wydałeś już 20 000 USD, to przewidywany koszt projektu na tym etapie wyniesie 80 000 USD. Odejmując przewidywany koszt od pierwotnie zakładanego kosztu w wysokości 60 000 USD, możesz określić, że odchylenie po ukończeniu projektu, jeśli będzie on realizowany w tym samym tempie, wyniesie -20 000 USD.
Metoda odchylenia po ukończeniu wykorzystuje bieżące informacje o tempie realizacji, aby przewidzieć, jak bardzo projekt będzie odbiegał od założonego budżetu po jego ukończeniu.
5 typów odchylenia kosztów
Trzy powyższe kategorie opisują trzy różne sposoby obliczania odchylenia kosztów. W tym artykule omówimy pięć rodzajów odchylenia kosztów, które można obliczyć.
Każdy z tych wzorów służy do obliczania odchylenia kosztów dla innej kategorii budżetowej, co umożliwia kierownikom projektów dokładną analizę i określenie, w których obszarach koszty są niższe lub wyższe od założonych w budżecie, a następnie wprowadzenie odpowiednich korekt.

Odchylenie kosztów materiałów
Odchylenie kosztów materiałów mierzy różnicę między kwotą przewidzianą w budżecie na materiały a kwotą faktycznie wydaną. Rzeczywiste koszty mogą różnić się od budżetu, jeśli zmieni się ilość lub cena materiałów.
Jeśli koszty materiałów są wyższe niż przewidywano, konieczne może być dostosowanie zakresu projektu lub znalezienie środków w innej kategorii budżetowej.
Przeczytaj: 7 najczęstszych przyczyn pełzania zakresu i jak ich uniknąćOdchylenie kosztów pracy
Odchylenie kosztów pracy to różnica między przewidzianymi w budżecie a rzeczywistymi bezpośrednimi kosztami pracy. Koszty mogą ulec zmianie, jeśli projekt wymaga więcej godzin pracy niż planowano lub jeśli wzrosną wynagrodzenia.
Jak zareagować na odchylenie kosztów pracy:
Duże odchylenie dodatnie: Przekieruj dodatkowe środki do kategorii budżetowych z odchyleniami ujemnymi.
Odchylenie ujemne: sprawdź, czy Twój zespół osiąga gorsze wyniki niż zakładane, czy też zakres prac jest większy niż przewidywano. Dodatkowe szkolenia lub środki kontroli jakości mogą pomóc w obniżeniu kosztów.
Odchylenie sprzedaży
Odchylenie sprzedaży mierzy przychody, a nie wydatki. Dotyczy ona wyłącznie projektów zawierających element sprzedaży.
Formuła: Sprzedaż przewidziana w budżecie – Sprzedaż rzeczywista = Odchylenie sprzedaży
W przeciwieństwie do innych odchyleń, ujemne odchylenie sprzedaży jest korzystne. Jeśli w budżecie przewidziano przychody ze sprzedaży w wysokości 1000 USD, a uzyskano 2000 USD, odchylenie wynosi -1000 USD, co oznacza, że oczekiwania zostały przekroczone.
Przeczytaj: Utwórz szablon prognozy sprzedaży w 5 prostych krokach (z przykładami)Odchylenie zmiennych kosztów ogólnych
Zmienne koszty ogólne zwiększają się lub zmniejszają w zależności od Twojej produktywności. Oto kilka przykładów:
Koszty wysyłki
Koszty energii w magazynie
Konserwacja maszyny
Aby obliczyć odchylenie zmiennych kosztów ogólnych, najpierw ustal „standardową stawkę zmiennych kosztów ogólnych na godzinę”. Na przykład, jeśli płacisz 2 dolary za wysłaną sztukę i produkujesz 10 sztuk na godzinę, Twoja stawka standardowa wynosi 20 dolarów za godzinę.
Odchylenie zmiennych kosztów ogólnych to różnica między standardowymi kosztami ogólnymi a rzeczywistymi kosztami ogólnymi po uwzględnieniu zmian cen lub przepracowanych godzin.
Odchylenie stałych kosztów ogólnych
Stałe koszty ogólne pozostają niezmienne niezależnie od ilości wykonywanej pracy. Oto kilka przykładów:
Czynsz
Podatki od nieruchomości
Subskrypcje oprogramowania
Formuła: Koszty ogólne standardowe – Koszty ogólne rzeczywiste = Odchylenie kosztów ogólnych stałych
Załóżmy na przykład, że Twoje koszty stałe to czynsz (10 000 USD miesięcznie) i ubezpieczenie (500 USD miesięcznie). W przypadku projektu trwającego sześć miesięcy budżet wyniósłby 63 000 USD.
Jeśli w połowie okresu czynsz wzrośnie do 15 000 USD miesięcznie, Twój rzeczywisty koszt wyniesie 78 000 USD. Odchylenie stałych kosztów ogólnych wyniesie -15 000 USD.
Wskaźnik efektywności kosztowej (CPI) i związane z nim formuły
Podczas gdy odchylenie kosztów wskazuje różnicę w kwocie między kosztami planowanymi a rzeczywistymi, wskaźnik efektywności kosztowej (CPI) pokazuje, jak efektywnie Twój projekt wykorzystuje swój budżet.
Formuła wskaźnika efektywności kosztowej
Formuła na CPI jest następująca:
CPI = wartość wypracowana (EV) ÷ koszt rzeczywisty (AC)
Wartość CPI | Co to oznacza |
CPI = 1,0 | Dokładnie w ramach budżetu |
CPI > 1,0 | Poniżej budżetu (wydajnie) |
CPI < 1,0 | Przekroczono budżet (niewydajne) |
Na przykład, jeśli Twoja wartość wypracowana wynosi 15 000 USD, a rzeczywisty koszt to 20 000 USD, Twój wskaźnik CPI wynosi 0,75. Oznacza to, że za każdego wydanego dolara otrzymujesz jedynie 0,75 USD wartości planowanego zadania.
Związek między wskaźnikiem CPI a odchyleniem kosztów
Odchylenie kosztów i wskaźnik CPI mierzą te same wyniki finansowe, ale wyrażają je w inny sposób. Odchylenie kosztów podaje kwotę w dolarach, co jest przydatne do zrozumienia bezwzględnej wielkości odchyleń od budżetu. CPI to wskaźnik, który pomaga porównać wydajność w projektach o różnej wielkości.
Wielu kierowników projektów korzysta z obu wskaźników jednocześnie. Jeśli odchylenie kosztów wynosi -5000 USD, a wskaźnik CPI wynosi 0,75, znasz zarówno wpływ na budżet, jak i wskaźnik efektywności wydatków.
Korzystaj z odchylenia kosztów, aby utrzymać budżety projektów na właściwych torach
Kluczem do utrzymania kosztów projektu pod kontrolą są dokładne wstępne szacunki i regularne monitorowanie. Stosuj się do tych najlepszych praktyk:
Współpracuj na wczesnym etapie: współpracuj z zespołem projektowym i interesariuszami ds. finansów, aby oszacować realistyczne koszty
Regularnie obliczaj odchylenie: sprawdzaj odchylenie kosztów na każdym etapie projektu, a nie tylko po jego ukończeniu.
Śledź odchylenia według kategorii: monitoruj odchylenia dotyczące materiałów, robocizny i kosztów ogólnych osobno, aby zidentyfikować problemy.
Działaj szybko: koryguj działania, gdy tylko zauważysz niekorzystne odchylenie.
Chcesz przejąć kontrolę nad budżetami swoich projektów? Rozpocznij pracę z Asaną, aby śledzić koszty projektu w czasie rzeczywistym.
Utwórz szablon do szacowania projektuCzęsto zadawane pytania odnośnie odchylenia kosztów
Większość organizacji uważa odchylenie w wysokości 5–10% za dopuszczalne, chociaż zależy to od branży i złożoności projektu. Ustal swój próg podczas planowania projektu i poinformuj o nim interesariuszy.
Obliczaj odchylenie kosztów na koniec każdej fazy projektu lub okresu sprawozdawczego. W przypadku dłuższych projektów sprawdzaj koszty co miesiąc; w przypadku krótszych projektów cotygodniowe kontrole pomogą wcześnie wykryć odchylenia.
Odchylenie kosztów (CV = EV – AC) mierzy wykonanie budżetu, natomiast odchylenie od harmonogramu (SV = EV – PV) mierzy wykonanie w czasie. Krótko mówiąc, CV informuje o pieniądzach, a SV o czasie.
Ujemna odchyłka kosztów oznacza, że wydałeś(-aś) więcej środków, niż przewidziano w budżecie na ukończoną pracę. Zbadaj przyczynę i rozważ dostosowanie pozostałego budżetu, zmniejszenie zakresu lub znalezienie sposobów na zwiększenie efektywności.